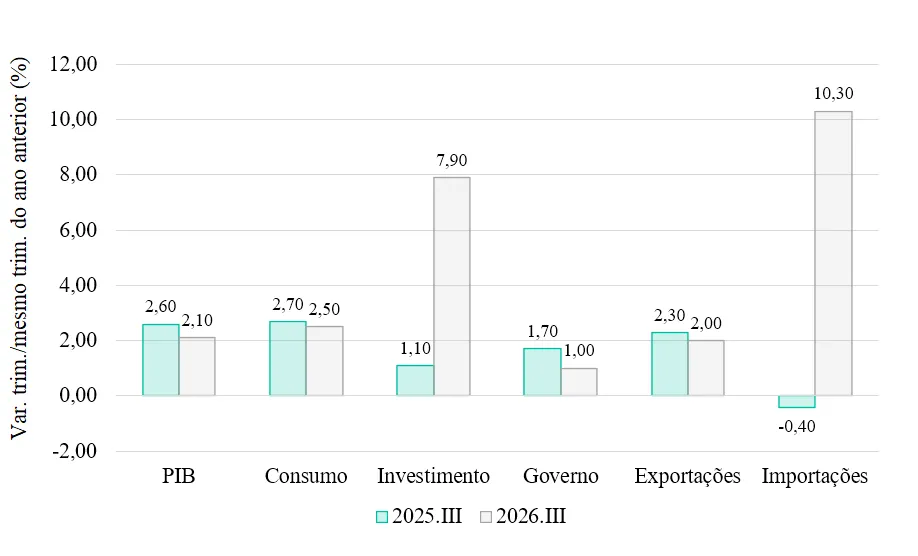
Os dados do Produto Interno Bruto (PIB) americano para o terceiro trimestre de 2026 revelam a mesma tendência intrigante. Os agregados macroeconômicos (variação de trimestre contra o mesmo trimestre do ano anterior) apontam para um salto do investimento e das importações, mas uma queda nos demais componentes: consumo, gastos do governo e exportações. O aumento dos investimentos não foi suficiente para impedir a retração do PIB, que, ao que tudo indica, teve parte da sua demanda direcionada para o mercado externo.
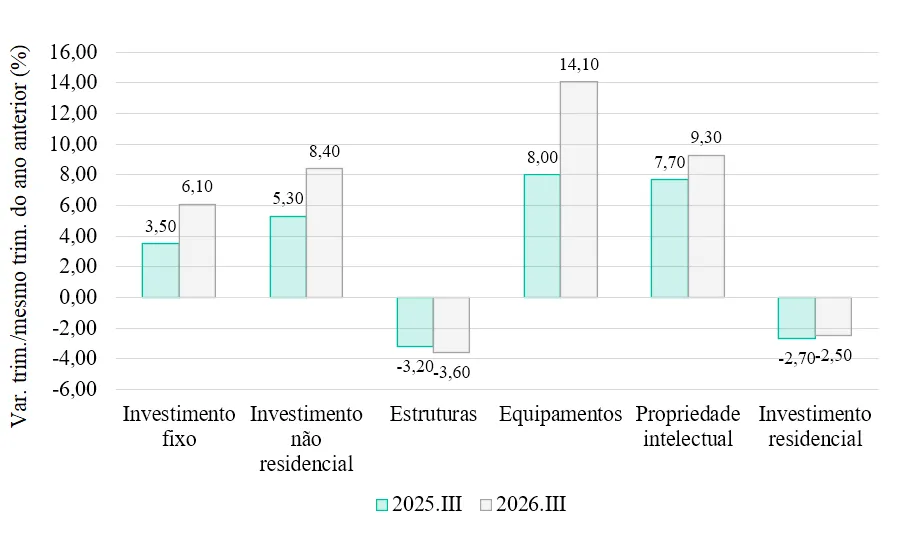
Enquanto o agregado do investimento cresceu 7,90% e o investimento não residencial avançou 8,40%, o investimento residencial caiu 2,50%, continuando em recessão desde o segundo trimestre de 2025. Dos três componentes do investimento não residencial, o destinado a estruturas recuou 3,60%, seguindo em recessão desde o terceiro trimestre de 2025. Por outro lado, o aporte em equipamentos cresceu 14,10%, e o em propriedade intelectual, 9,30%. O foco em equipamentos e propriedade intelectual revela uma dependência perigosa e, aparentemente, sem resposta nas demais frentes, como estruturas e investimento residencial.
Se o consumo americano, os gastos e investimentos do governo e as exportações estão em queda, a concentração do investimento nesses dois setores revela uma aposta no desenvolvimento de tecnologias que não tem sido conduzida pelo aumento da demanda, mas por um rearranjo pelo lado da oferta.
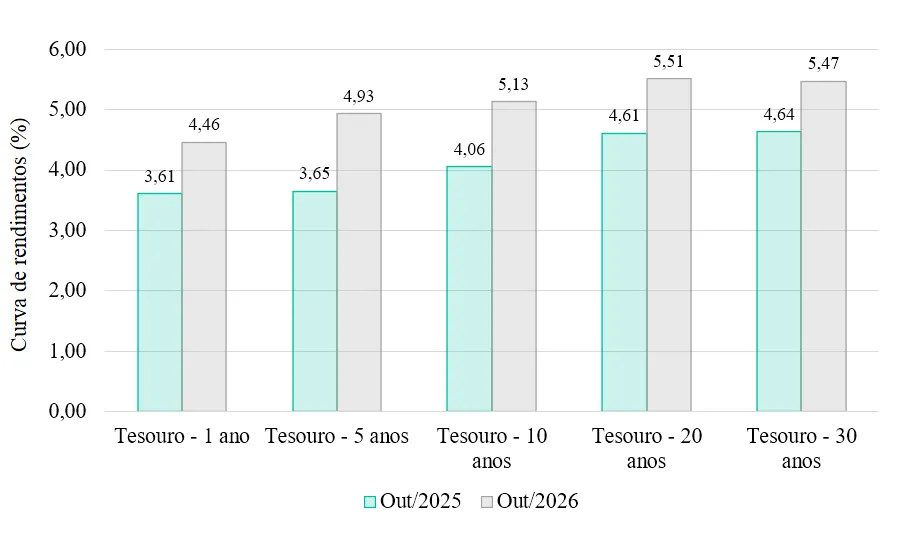
A calibração da política monetária
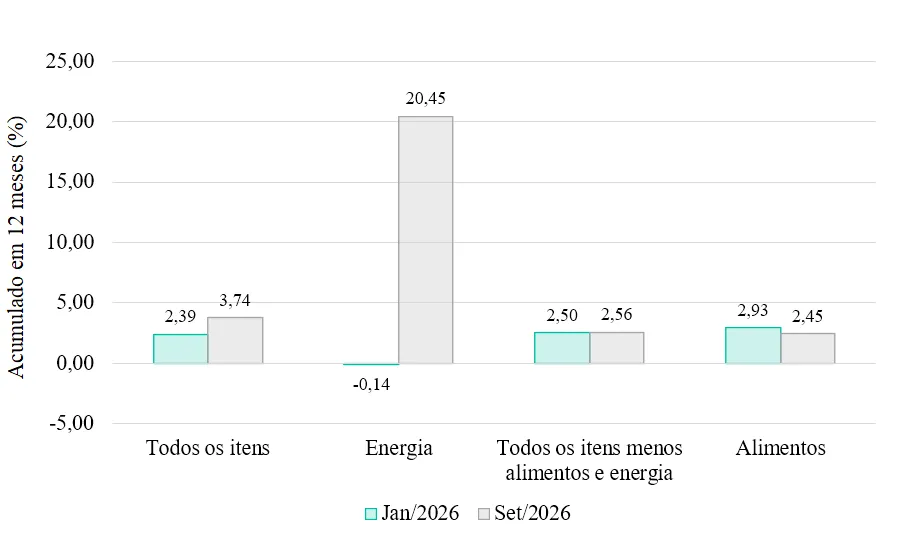
No final de outubro de 2026, o Federal Reserve manteve inalterada a sua política monetária, com dois votos divergentes no sentido de aumentar em 0,25 ponto percentual a taxa de juros. O IPC americano tem acumulado alta expressiva desde janeiro de 2026, saindo de 2,39% para 3,74% no acumulado em 12 meses até setembro de 2026, sendo puxado, em especial, pela inflação de energia, que saltou de -0,14% para 20,45%.