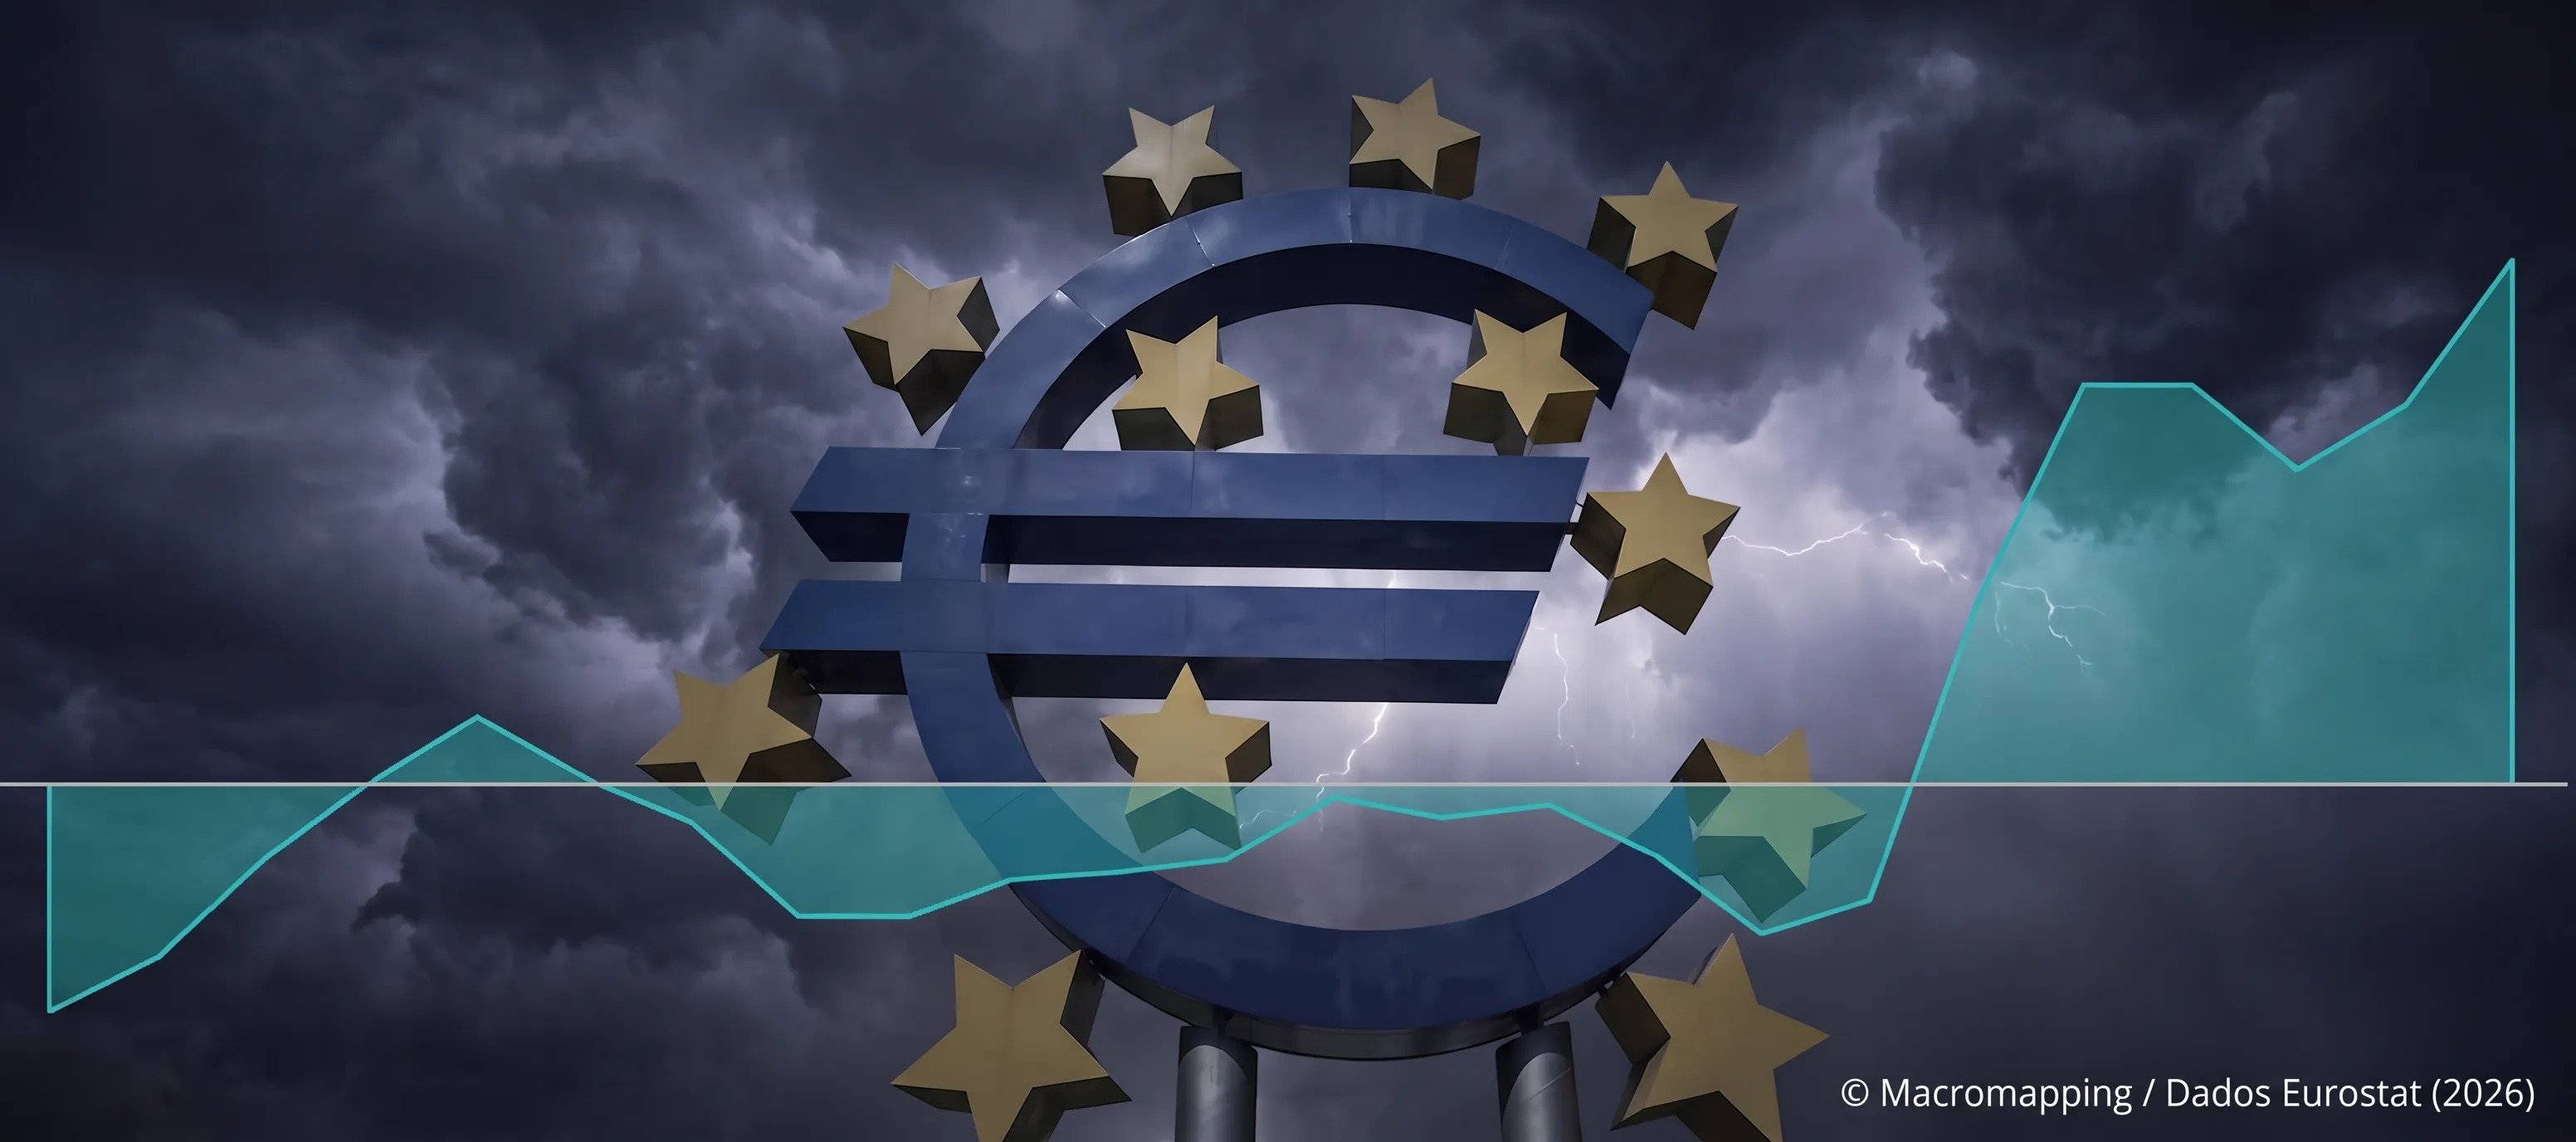
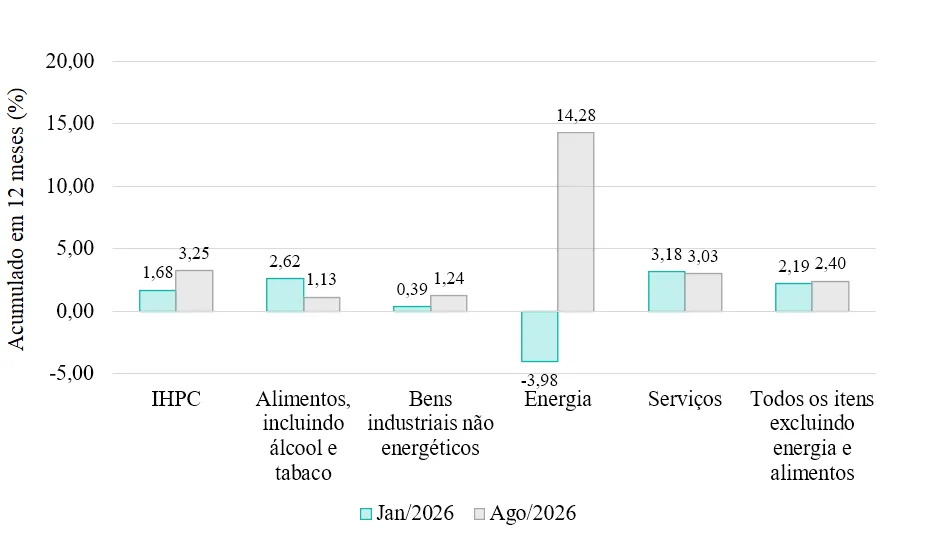
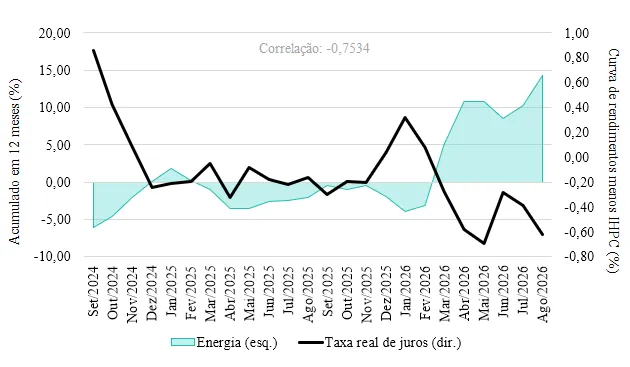
O choque de preços do petróleo atingiu fortemente a economia do Euro. Em jan/26 o índice da energia estava em deflação de -3,98% no acumulado em 12 meses. Em ago/26 ele acumulou alta de 14,28%. O índice harmonizado de preços ao consumidor (IHPC) saiu de 1,68% para 3,25% neste mesmo período.
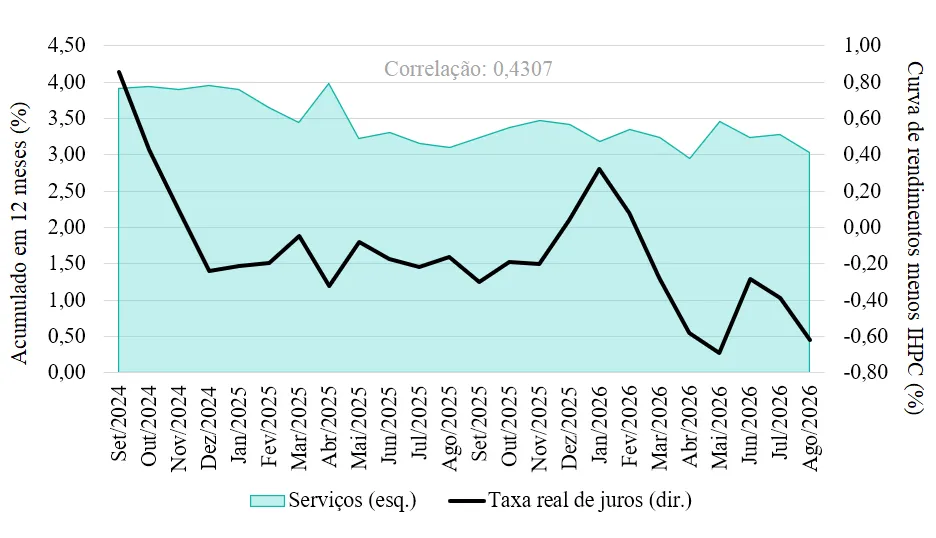
Embora o choque de preços de energia esteja produzindo efeitos inflacionários, com transmissão mais direta para os bens duráveis não energéticos, por outro lado, o preço dos alimentos vem acumulando desinflação desde meados de 2025 enquanto o preço dos serviços ficou relativamente estável.
O índice de Serviços
Para entender a aparente resiliência do índice dos serviços apesar do choque de energia, é necessário considerar o principal canal de transmissão da política monetária para o setor de serviços: a atividade econômica.
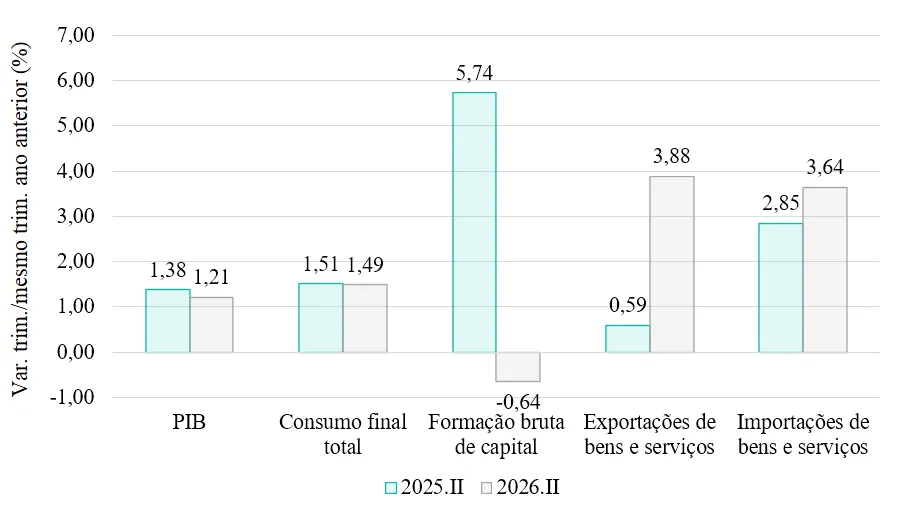
A formação bruta de capital que no segundo trim. de 2025 cresceu 5,74% na var. anual, caiu -0,64% no segundo trim. de 2026. O PIB do Euro caiu de 1,38% para 1,21% no mesmo período, com crescimento sustentado pelas exportações enquanto o consumo variou marginalmente.
O limite da desinflação de alimentos
Desde mai/26 o índice de alimentos tem operado em deflação na var. mês/mês anterior. Em julho e agosto de 2026 os preços caíram -0,11% e -0,03% respectivamente.
A alteração dos preços relativos pelo choque de energia causou a queda da taxa real de juros dos títulos do Euro. Até que ponto os efeitos secundários dos custos de energia serão transmitidos para os alimentos? Qual o limite da desinflação do índice? Há sinais de aumento do preço internacional das comódites agrícolas?