No mercado financeiro global (LBMA, COMEX e balcão interbancário), o ouro é um dos ativos mais líquidos do planeta, com volume financeiro diário negociado que supera centenas de bilhões de dólares e comparável ao mercado de títulos soberanos de primeira linha (Treasuries).
O ouro possui valor intrínseco. Ele não representa o passivo de nenhuma outra parte como governos ou empresas. Não há risco de insolvência do emissor, default soberano, fraude ou cancelamento contábil.
A onça (oz) de ouro, o equivalente a 31,10g, é cotada globalmente em dólar americano (US$). No Brasil, o preço do metal em reais equivale à multiplicação do preço internacional da onça (oz) pela taxa de câmbio bilateral real (R$) / dólar americano (US$). Isso oferece uma dupla camada de proteção contra a inflação global e contra a desvalorização do real.
Ouro, inflação e juros reais
A relação entre inflação, juros reais e o preço do ouro é complexa. Em geral, o ouro pode servir como proteção contra a inflação, já que a perda do poder de compra da moeda tende a aumentar seu valor relativo. Porém, essa relação não é automática e nem garantida.
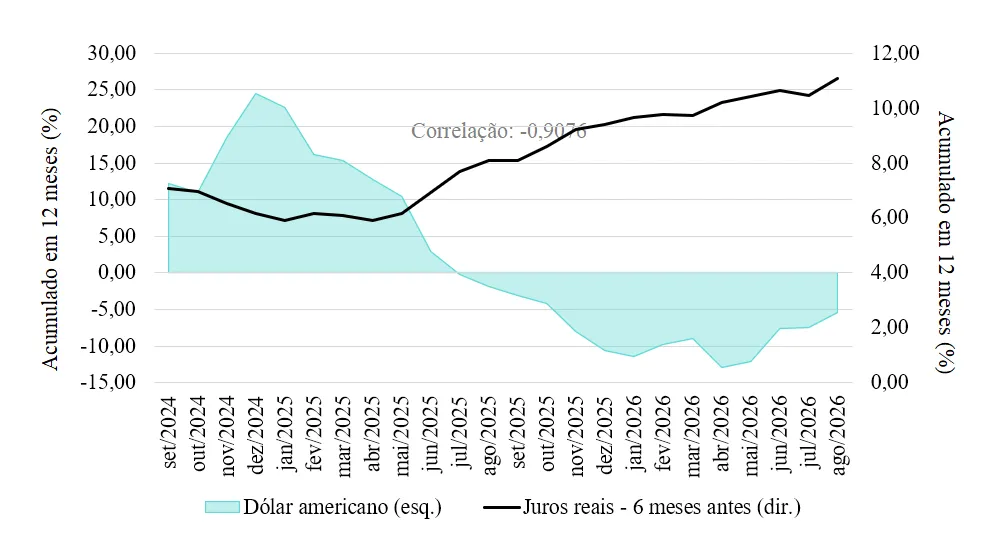
As expectativas do mercado e os juros reais têm influência sobre a cotação do ouro. Quando o mercado espera que o Federal Reserve adote uma política monetária mais restritiva, elevando os juros nominais para aumentar os juros reais, o ouro pode desvalorizar em relação ao dólar. Além disso, o mercado opera com antecipação, tentando acertar as tendências. Em cenários de aumento da inflação, o mercado antecipa o aumento de juros, podendo levar a uma queda do preço do ouro.
O ouro e a deflação
Em um cenário deflacionário causado por contração de crédito (desalavancagem do sistema financeiro), a moeda fiduciária em espécie ganha valor real. Contudo, depósitos bancários e títulos de dívida carregam risco de inadimplência e insolvência das instituições financeiras. O ouro físico atua como reserva de valor equivalente ao dinheiro, mas com risco zero de passivos alheios.
Durante espirais deflacionárias, os preços das mercadorias, ações e imóveis caem em termos nominais. Como o ouro preserva seu valor intrínseco, o poder de compra do ouro em relação a bens reais e ativos aumenta.
Períodos deflacionários são enfrentados por Bancos Centrais com aumento de liquidez, taxas de juros nominais próximas de zero e programas de compra de ativos, como o Quantitative Easing do Federal Reserve. Essa expansão monetária desvaloriza a moeda fiduciária no médio e longo prazo. Neste caso, o ouro pode servir como proteção contra a subsequente depreciação cambial.
Para compreender melhor como o ouro se comporta em meio a uma crise real, é útil observar o que aconteceu na crise de 2008.
O ouro durante a crise de 2008
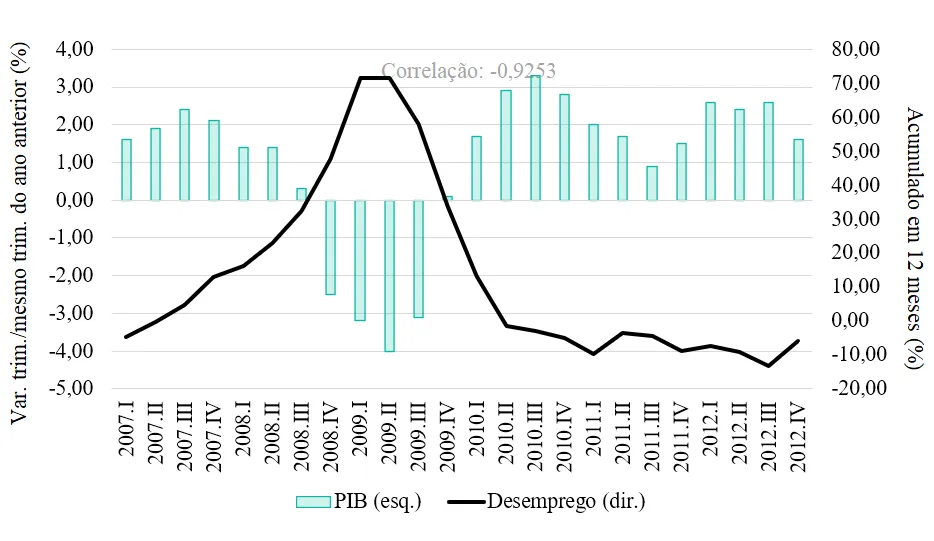
A crise do subprime oferece um bom estudo de caso para ambos os cenários de inflação e deflação decorrente da recessão que teve início no último trimestre de 2008. A recessão combinada com a deflação ao longo de 2009 levou a uma depressão econômica. Houve ainda uma segunda fase da crise durante 2012, atingindo mais fortemente a economia do Euro, terminando o 4º trim. com recessão de -1,18%, enquanto os EUA cresceram 1,60% e o Brasil 1,92%. A crise imobiliária americana começou em 2007, com uma queda generalizada dos preços dos imóveis usados como garantia de empréstimos bancários.
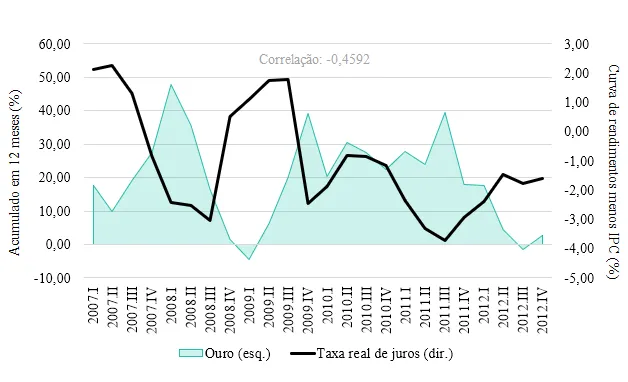
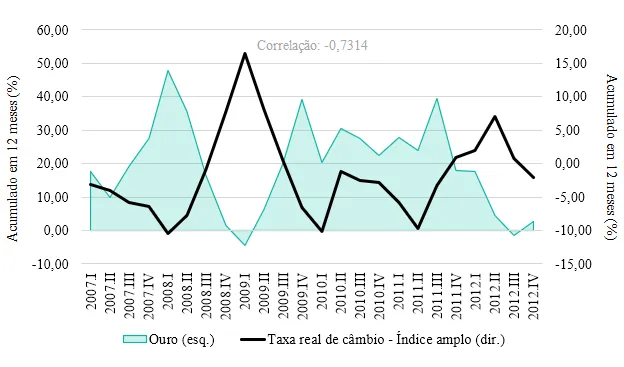
Durante a crise, a correlação entre o ouro e a taxa real de juros americana foi negativa, assim como a correlação inversa entre o ouro e a taxa real de câmbio americana – taxa ampla (que considera economias avançadas e emergentes), ou seja, nos períodos em que o ouro acumulava alta, a taxa real de juros caia, assim como a taxa real de câmbio, que acumulava desvalorização (perda de valor do dólar em termos reais).
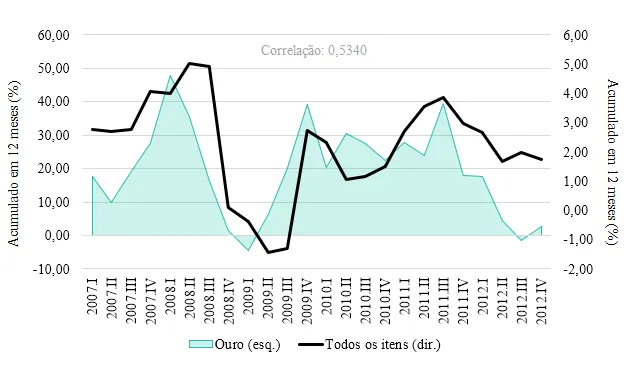
A correlação com o índice de preços ao Consumidor (IPC) dos EUA foi positiva. Enquanto o preço do ouro subiu no acumulado em 12 meses, a inflação também subiu, e nos momentos em que o preço do ouro caiu, o índice acumulou deflação ou desinflação.
Embora qualquer ativo possa ser objeto de especulação, este tipo de correlação em períodos de crise é o que confere ao ouro o status de reserva de valor e ativo de proteção.
Próximos artigos
Para não estender este artigo, o desempenho do ouro entre 2021 e 2026 e a correlação com a geopolítica mais recente será objeto de análise de uma outra publicação.
O percentual de proteção também será objeto de outra publicação, não sob o viés de recomendação de investimentos, mas como uma análise comparativa com os parâmetros do índice de Basileia no sistema bancário.