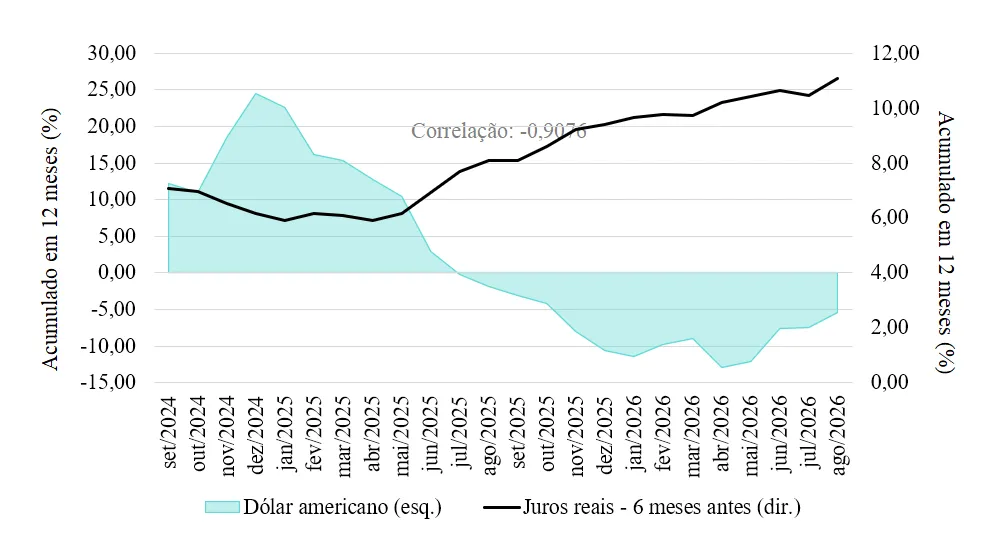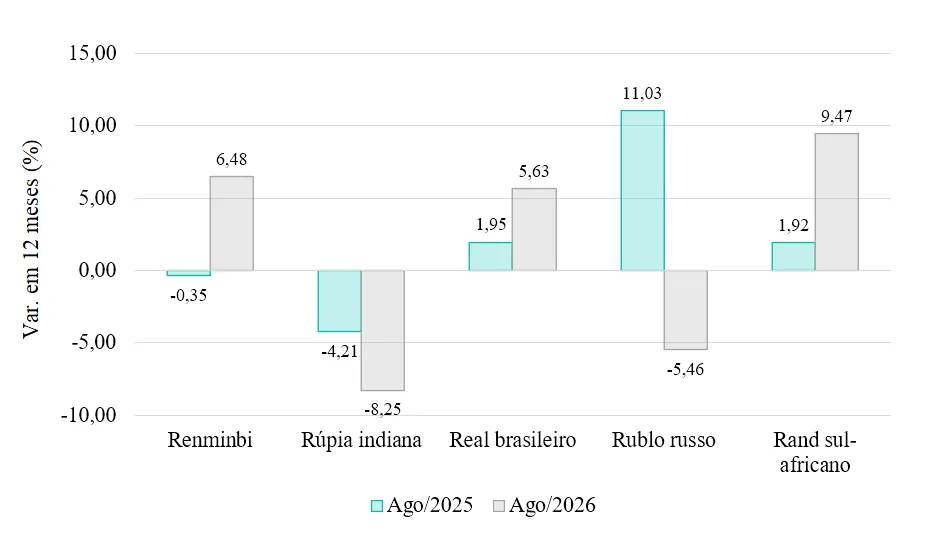
Ao analisar as taxas de câmbio do BRICS, é possível perceber variações relativamente esperadas para a Rúpia indiana, o Real brasileiro e o Rand sul-africano em relação ao recente aumento dos preços internacionais das comódites metálicas e energéticas. Brasil e África do Sul são grandes exportadores de minérios e metais. De acordo com dados do WITS (2026) para o ano de 2025, a Índia foi o 5º maior importador de minérios e metais do mundo, e o 6º maior importador de petróleo. Aproximadamente 4,90% das importações indianas são petróleo e cerca de 10,40% são minérios e metais.
A Rússia também é grande exportadora de petróleo e de minérios e metais, mas ela perdeu participação no mercado global desde 2022. Segundo dados do WITS (2026) a Rússia tinha cerca de 3,95% da exportação mundial de minérios e metais em 2021 e 10,68% da exportação mundial de petróleo. Em 2025 estes números caíram para 1,86% e 6,04% respectivamente. A perda de posição relativa de mercado explica a pressão para desvalorização cambial do rublo russo.
A incógnita do Renminbi chinês
A China era o segundo maior importador de petróleo do mundo em 2021, com participação de 10,53% das importações mundiais de petróleo de acordo com dados do WITS (2026). Em 2025 ela caiu para 6,91%, tornando-se o terceiro maior importador de petróleo. A participação chinesa na importação global de minérios e metais permaneceu praticamente a mesma entre 2021 (28,21%) e 2025 (28,19%).
A maior mudança foi pelo lado das exportações chinesas de minérios e metais. A China duplicou a sua participação, saindo de 3,52% da exportação mundial em 2021 para 7,26% em 2025.
Esta mudança no setor externo chinês explica a variação cambial do Renminbi chinês e demonstra como a dinâmica da conjuntura global pode ser explorada para sustentar a estratégia anunciada de internacionalização do Renminbi.