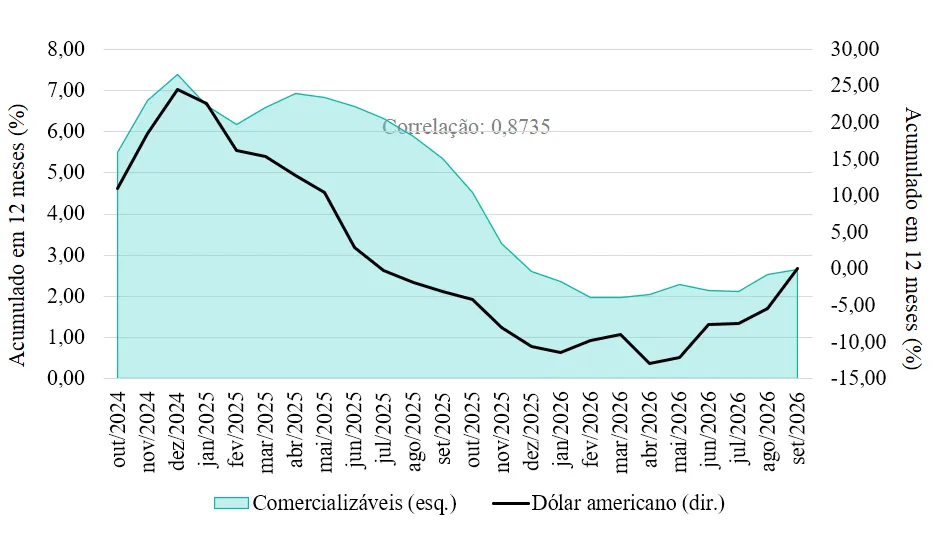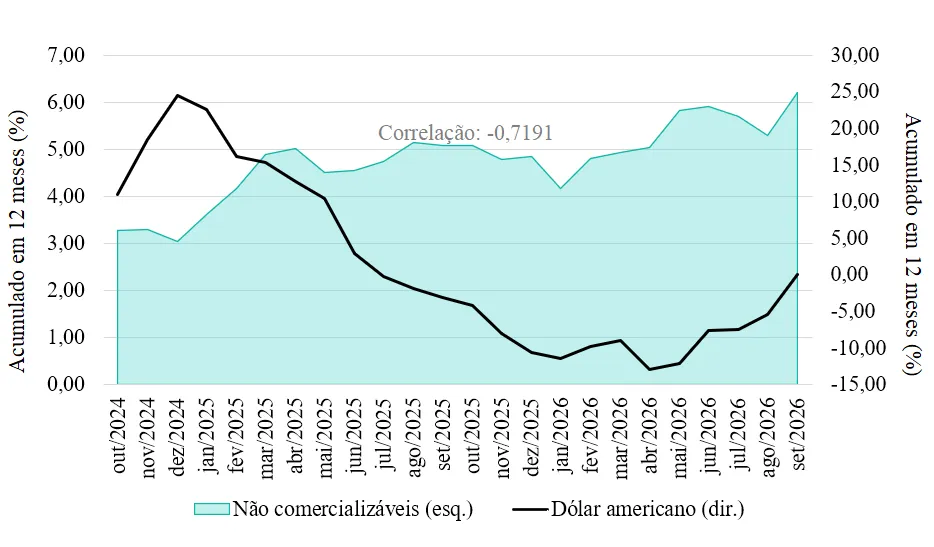
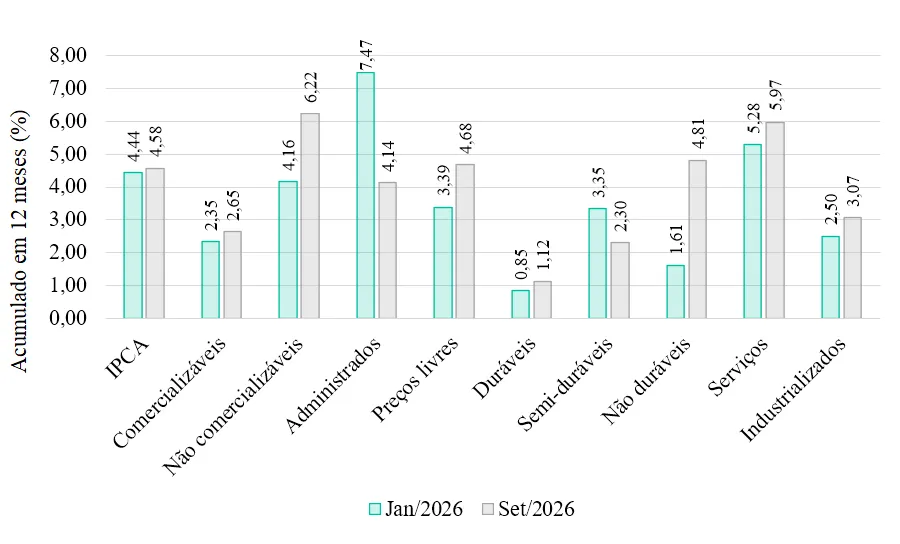
O índice de preços ao consumidor amplo (IPCA) de setembro de 2026 revela dinâmicas interessantes. Os bens comercializáveis — produtos passíveis de exportação ou que podem ser substituídos por importações similares — seguem em trajetória de relativa desinflação, assim como os bens duráveis. Isso se deve, sobretudo, à taxa de câmbio sobrevalorizada. Enquanto isso, os bens não comercializáveis apresentaram forte aceleração desde o início do ano, passando de 4,16% para 6,22% no acumulado em 12 meses.
Os bens não duráveis, que compreendem itens de consumo rápido como alimentos, bebidas e produtos de higiene e limpeza, acumularam inflação de 4,81% em 12 meses — uma aceleração expressiva em relação a janeiro, quando a taxa acumulada era de 1,61%.
Na leitura mensal, os preços administrados avançaram 1,59%, superando com folga o IPCA geral (0,82%). Isso evidencia a complexidade do ajuste de preços relativos e impõe rigidez adicional ao processo desinflacionário.
A taxa de câmbio
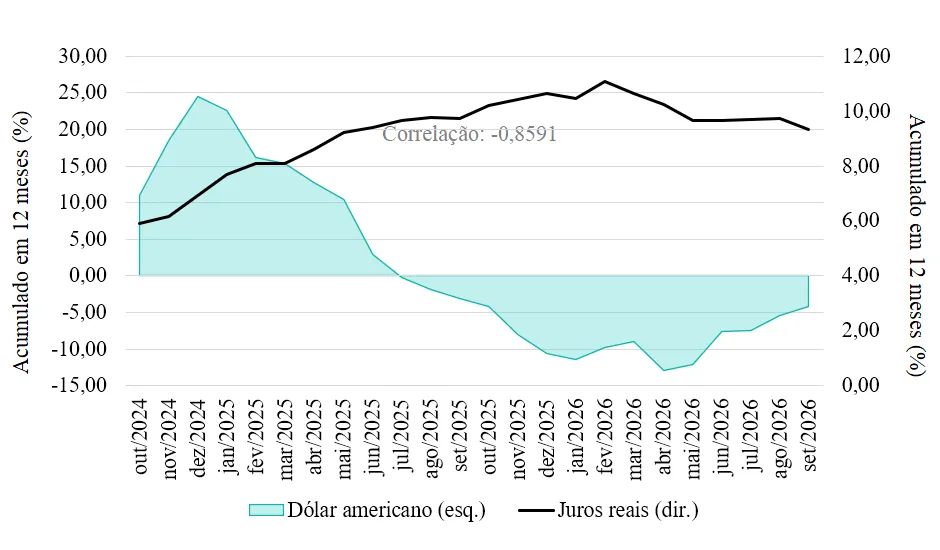
O Banco Central do Brasil (BCB) vem reduzindo a taxa de juros desde março de 2026, mas o IPCA, que recuava entre julho de 2025 e fevereiro de 2026, passou a registrar sucessivas altas, saindo de 3,81% em fevereiro para 4,58% em setembro. À medida que o IPCA sobe e a taxa Selic cai, o juro real se comprime, o que pode pressionar a taxa de câmbio (desvalorização do real) no acumulado em 12 meses. Além disso, podem ocorrer períodos de especulação cambial, nos quais o mercado testa os limites da cotação entre o real e o dólar.
O câmbio tem operado como o principal mecanismo de controle da inflação por meio dos bens comercializáveis, enquanto o nível restritivo dos juros conteve o preço dos bens duráveis. Adicionalmente, os preços administrados tiveram relevância expressiva no controle inflacionário ao longo do último semestre. À medida que a autoridade monetária afrouxa as condições financeiras, a combinação de desvalorização cambial com novas altas nos preços de alimentos e transportes pode desencadear novas pressões inflacionárias.